




Как работают ликвидации на криптобиржах и как читать карту ликвидаций
Октябрьские сквизы лонгов за считаные часы уничтожили сотни миллионов долларов в позициях с плечом. Разбираем механику ликвидаций и данные, за которыми следят трейдеры.
TRADINGANALYSIS
Daniel Hartley
10/27/20261 мин чтение

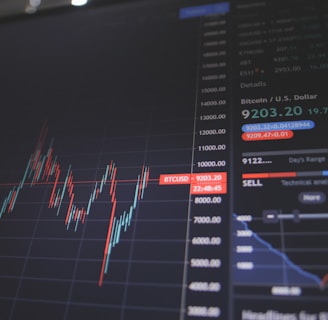
22–23 октября биткоин опустился почти с $85 000 до уровня ниже $81 000, и за это заплатили трейдеры с плечом. CoinGlass насчитал за 24 часа около $431 млн ликвидаций, в основном длинных позиций. Другие сервисы называли цифры от примерно $412 млн до $455 млн — разброс объясняется тем, что каждый провайдер охватывает свой набор бирж. Через три дня, когда биткоин опустился ниже $80 000, CoinGlass зафиксировал ещё $154 млн, из которых около $118 млн пришлось на лонги. Новости о ликвидациях стали ежедневной частью криптоповестки, однако сам механизм часто понимают неправильно.
Что такое ликвидация
Открывая позицию с плечом на рынке фьючерсов или бессрочных свопов, трейдер вносит обеспечение — маржу, которая покрывает лишь часть стоимости позиции. При плече 10x маржа в $1000 контролирует биткоин на $10 000. Биржа устанавливает поддерживающую маржу — минимальное обеспечение, которое должно оставаться на счёте. Если убытки съедают маржу ниже этого порога, риск-движок биржи автоматически закрывает позицию. Это принудительное закрытие и есть ликвидация.
Арифметика беспощадна. Грубо говоря, позиция с плечом 5x ликвидируется при движении против неё примерно на 20%, с плечом 10x — примерно на 10%, с плечом 20x — примерно на 5%; комиссии и требования к марже сокращают эти расстояния ещё сильнее. В день, когда биткоин проходит 4% — для этого рынка ничего особенного, — трейдеры с высоким плечом могут потерять всё.
Биржи запускают ликвидацию по маркировочной цене (mark price), которая обычно рассчитывается по индексу нескольких спотовых площадок, а не по последней сделке в собственном стакане. Это защищает от единичных аномальных сделок, но означает и то, что широкое движение на всех биржах бьёт по всем трейдерам практически одновременно.
Почему ликвидации идут каскадом
Ликвидация — это рыночный ордер. Когда длинную позицию закрывают принудительно, биржа продаёт в стакан. Если у множества позиций схожие цены ликвидации, эти продажи толкают цену вниз, что запускает следующий слой ликвидаций, и так далее. Эта обратная связь объясняет, почему умеренная просадка за минуты превращается в резкую «шпильку» и почему цена часто отскакивает, когда принудительные продажи иссякают.
Плечо скапливается в предсказуемых местах. Трейдеры ставят стоп-лоссы и входы вокруг круглых чисел, недавних максимумов и минимумов и популярных уровней себестоимости. В отчёте от 21 октября Glassnode выделила крупные кластеры ликвидаций выше рынка — около $85 000 и $87 000 — и заметную полосу ниже, в районе $79 600. Такие зоны работают как топливо: заход в них способен ускорить движение, а после их зачистки рынок часто теряет импульс.
Как читать карту ликвидаций
Тепловые карты ликвидаций, которые публикуют CoinGlass и другие поставщики данных, оценивают, где открытые позиции будут принудительно закрыты, исходя из открытого интереса, типичных плеч и цен входа. Чем ярче полоса, тем больше расчётных ликвидаций на этом уровне. Это оценки, а не стаканы: биржи не раскрывают цены ликвидации каждого трейдера, поэтому карты строятся на моделях.
Читать их стоит вместе с двумя другими показателями. Открытый интерес показывает, сколько плеча в системе в целом. Glassnode отмечала, что в сопоставимых ценах он лишь примерно на 5% ниже октябрьского пика, то есть большинство позиций с плечом пережили недавние встряски. Ставки финансирования показывают, какая сторона платит за удержание позиции. Когда финансирование заметно положительное, лонги перегружены и сильнее подвержены каскаду. По альткоинам, по данным Glassnode, к 20 октября лишь менее 5% монет платили финансирование выше нейтрального против почти четверти в конце сентября — значит, длинное плечо там заметно остыло.
Если рынок движется так быстро, что позицию не успевают закрыть до исчерпания маржи, убыток превышает обеспечение трейдера. Биржи покрывают такие разрывы из страхового фонда. Если его не хватает, многие площадки применяют автоделевередж — принудительно сокращают позиции прибыльных трейдеров на противоположной стороне. Это случается редко, но показывает, что риск ликвидации не заканчивается на трейдере, взявшем плечо.
Что из этого следует для трейдеров
Практические выводы связаны с механикой, а не с прогнозами. Плечо определяет запас хода позиции до того, как биржа её закроет, и этот запас быстро тает на рынке, где дневные колебания в 3–5% обычное дело. Изолированная маржа ограничивает ликвидацию одной позицией, а кросс-маржа ставит под удар весь счёт. Плановый выход, как правило, обходится дешевле принудительного: комиссии за ликвидацию и проскальзывание в каскаде редко бывают щадящими. Данные о ликвидациях не говорят, куда пойдёт цена, но показывают, где рынок наиболее хрупок, — и это часто куда полезнее.